Petrokimya 2025’i düşük marjla kapattı, 2026’ya zor bir başlangıç


Aralık 2025 itibarıyla küresel petrokimya piyasası yılı belirgin bir fiyat ve marj baskısıyla kapattı. Polietilen, polipropilen ve diğer temel petrokimya ürünlerinde hem aylık hem yıllık bazda gerilemeler görüldü; bu tablo hem zayıf nihai talebi hem de son yıllarda devreye giren büyük kapasitelerin biriktiği arz baskısını yansıtıyor.
Etilen tarafında Kuzeydoğu Asya CFR fiyatları yıl içinde 880 USD/ton seviyelerinden 750 USD/ton bandına kadar gerileyerek düşük aralıkta dengelendi. LLDPE fiyatları da Kuzeydoğu Asya’da 1,00–1,05 USD/kg, Avrupa’da 1,25–1,30 USD/kg, Kuzey Amerika’da 0,90–0,95 USD/kg civarında seyretti. Polipropilen kontratları Çin’de Aralık ortasında dip seviyeye yakın hareket ederken, Ocak başında bir miktar toparlansa da hâlâ bir yıl öncesinin belirgin şekilde altında bulunuyor.
Hammadde (nafta/gaz) tarafında yeterli hatta güçlü arz, nihai ürünlerde zayıf talep ve yüksek stoklarla birleşince, “düşük maliyet ama aynı zamanda düşük satış fiyatı ve sıkışmış marj” ortamı oluşmuş durumda. Orta Doğu ve ABD, ucuz gaz/etan avantajıyla görece daha dayanıklı görünürken; Asya’da Çin çıkışlı yeni kapasiteler, Avrupa’da ise yüksek enerji maliyetleri ve regülasyon baskısı kârlılığı zorluyor.
Kapasite hamleleri: Bir yanda yeni krakerler, diğer yanda kapanan tesisler
Bu dönemde kapasite tarafında iki yönlü bir hareket var: Rekabetçi lokasyonlarda dev ölçekli yatırımlar devreye girerken, maliyet dezavantajlı bölgelerde kapanma ve küçülme haberleri geliyor.
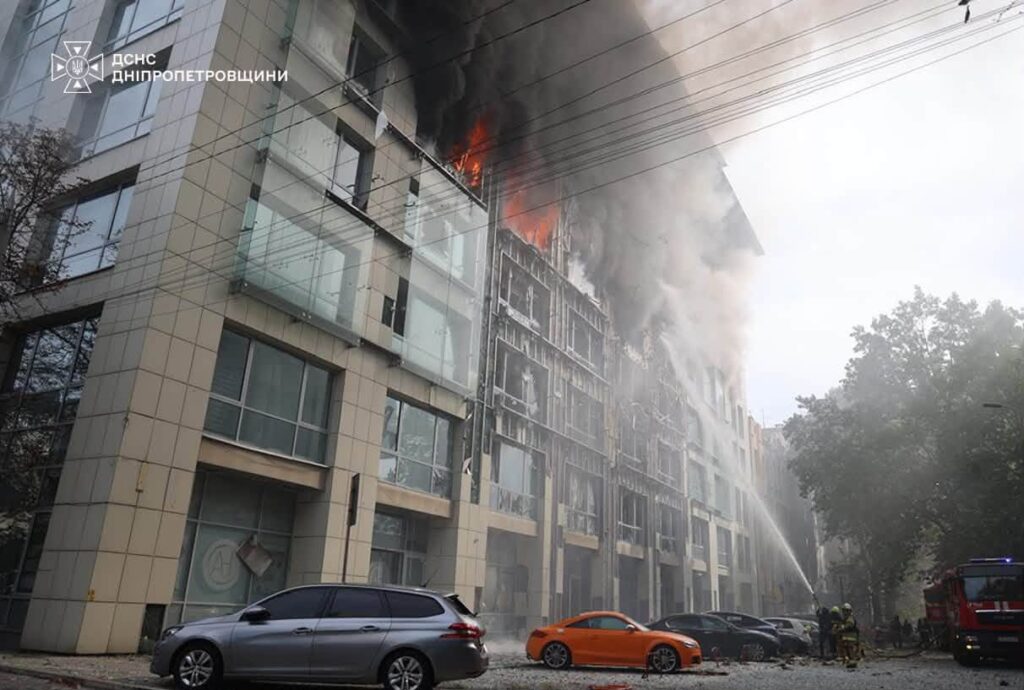
ABD’de ExxonMobil, Baytown kompleksindeki yaklaşık 2 milyon ton/yıl kapasiteli yeni etan krakerini 2025 sonunda devreye alarak polietilen ve türev ürünlerde uzun vadeli talebe dönük önemli bir adım attı. Buna karşılık aynı şirket, Singapur Jurong Adası’ndaki daha eski krakerini 2026 ortasına kadar kademeli olarak kapatma planını açıkladı. İskoçya’daki Fife Etilen Tesisi için de 2026 başında kapanış kararı ilan edilmiş durumda. Bu adımlar, fazla kapasitenin özellikle yüksek maliyetli bölgelerden çekilerek daha rekabetçi sahalara kaydırıldığını gösteriyor.
Avrupa’da kamu destekli “yaşatma” çabaları da gündemde. İngiltere, ülkenin son etilen üretim üssü olan Ineos Grangemouth kimya tesisi için enerji verimliliği ve modernizasyon hedefli bir destek paketi açıkladı. Asya’da ise Çin, Güney Kore ve Japonya merkezli rafineri–petrokimya komplekslerinden bazıları için yeniden yapılandırma ve entegrasyon planları masada. Özellikle Kore’de bazı komplekslerde kapasitelerin kısılması ya da daha entegre yapılara dönüştürülmesi konuşuluyor.
Kısacası, “kontrolsüz büyüme” döneminden “seçici, entegrasyon odaklı ve lokasyon bazlı” yeni bir kapasite haritasına geçiliyor.
Jeopolitik riskler, navlunlar ve talep görünümü
2026’ya girerken, Orta Doğu kaynaklı jeopolitik gelişmeler de petrokimya ajandasına girdi. İran ve bölgeye ilişkin risk algısındaki dalgalanma, kısa vadede Körfez merkezli üreticilerin polietilen ve polipropilen satışlarında temkinli bir duruşa yol açtı. Bazı pazarlarda tedarikçiler fiyatlarını yukarı çekmeye çalışsa da nihai talep hâlâ kırılgan; özellikle Hindistan ve Güneydoğu Asya’da alıcılar stoklarını çok agresif büyütmek istemiyor.
Diğer yandan konteyner navlunlarında 2026 başında görülen belirgin gerileme, transpasifik ve Asya–Avrupa hatlarındaki maliyet baskısını bir miktar hafifletiyor. Bu durum, konteyner bazlı PE ve PP sevkiyatlarında ihracatçı için bir nefes alanı yaratırken, agresif fiyat rekabetini de yeniden tetikleyebilir. Analizler, 2026 boyunca petrokimya ürünlerine yönelik talep büyümesinin büyük kısmının yine paketleme, hijyen ürünleri ve mobilite (özellikle hafif malzemeler) tarafından geleceğine işaret ediyor; ancak bu büyümenin, devreye giren yeni kapasiteleri tam olarak absorbe etmesi kısa vadede zor görünüyor.
Sasa Polyester: Yüksek yatırım temposuna Euro tahvil desteği
Yılın son haftalarında Sasa Polyester ortaklardan gelen hisse satışları Borsa İstanbul tarafında dalgalanma yaratsa da asıl kritik gelişmeler finansman ve yatırım tarafında oldu.
Sasa, yurt dışında nitelikli yatırımcılara satılmak üzere ihraç ettiği paya dönüştürülebilir tahvillerde 415 milyon Euro’luk satış işlemini tamamladı ve tahvillerin takas/kapanış tarihini 15 Ocak 2026 olarak açıkladı. Bu enstrüman, şirketin Adana merkezli PTA, polyester, enerji ve altyapı yatırımlarını finanse etmek için kullandığı önemli bir sermaye benzeri kaynak olarak öne çıkıyor.
Aynı dönem içinde yapılan açıklamalarda Adana’daki Elyaf Üretim Tesisi yatırımının tamamlandığı ve tesisin tam kapasiteyle devreye alındığı duyuruldu. Böylece Sasa, 2025’te kârlılık anlamında dalgalı bir yıl geçirmiş olsa da, Türkiye’nin en büyük petrokimya ve polyester yatırım programlarından birini adım adım devreye alarak ölçeğini ve ürün gamını büyütmeye devam ediyor.
Ceyhan DAPEK ve Rönesans Holding: Türkiye’nin PP ve petrokimya kümelenmesi adımı
Adana Ceyhan’da yatırımı süren Doğu Akdeniz Petrokimya Kümelenmesi ve Limanı (DAPEK) projesi Rönesans Holding’in gündeminde kalmayı sürdürdü.
Ceyhan’daki polipropilen üretim tesisi ve sıvı kimyasal terminalinden oluşan ilk faz yatırımın büyüklüğü yaklaşık 2 milyar dolar seviyesinde. Yıllık 472 bin 500 ton kapasiteye sahip olacak PP tesisinin devreye girmesiyle Türkiye’nin PP üretim kapasitesinin yaklaşık beş kat artması ve ülkenin cari açığına yıllık 300 milyon dolar civarında pozitif katkı yapması hedefleniyor.
DAPEK’in tamamı 1.350 hektarlık bir alanda planlanan ve Sonatrach ortaklığıyla geliştirilen PDH–PP tesisi ile Stolt-Nielsen ortaklığıyla kurulacak sıvı kimyasal terminali gibi projeleri de kapsayan, toplam 15–20 milyar dolarlık bir endüstri bölgesi potansiyeline sahip. Rönesans, Rotterdam Limanı ve Singapur Jurong Adası gibi küresel örnekleri referans alarak tasarladığı bu modelle Ceyhan’ı Doğu Akdeniz’in lojistik ve petrokimya üssü hâline getirmeyi ve yerli–yabancı yatırımcıları bölgeye çekmeyi hedefliyor.
Meltem Kimya ise Aralık ayındaki sürdürülebilirlik odaklı etkinliklerde r-PET ve döngüsel plastik çözümlerine vurgu yaptı. “Sustainability Talks” gibi etkinliklerde sergilenen ürün gamı, şirketin Türkiye’de gıda ile temasa uygun PET/r-PET tarafında düşük karbonlu ve geri dönüştürülebilir çözümlerle konumlanma stratejisini pekiştiriyor.
İçinde bulunduğumuz dönem küresel petrokimya sektörü için hâlâ “yüksek arz – kırılgan talep – zayıf marjlar” üçgeniyle tanımlanabilecek bir dönem.
Plastonline okurları için bu tablo, 2026’ya girerken hem fiyat/marj baskısı riskini hem de yeni ortaklıklar, tedarik zinciri yeniden yapılanmaları ve bölgesel üretim üssü olma fırsatlarını aynı anda barındıran bir döneme işaret ediyor.